
Le prix affiché sur l'annonce n'est jamais la somme qui arrive sur votre compte le jour de la vente. Entre les deux s'intercalent une négociation, des honoraires d'agence ou de mandataire, le solde du prêt restant dû à la banque, et parfois un impôt sur la plus-value. Voici, chiffre après chiffre, comment passer du prix affiché au montant réellement perçu — et pourquoi les frais de notaire, souvent cités dans cette liste, ne sont en réalité presque jamais à votre charge en tant que vendeur.
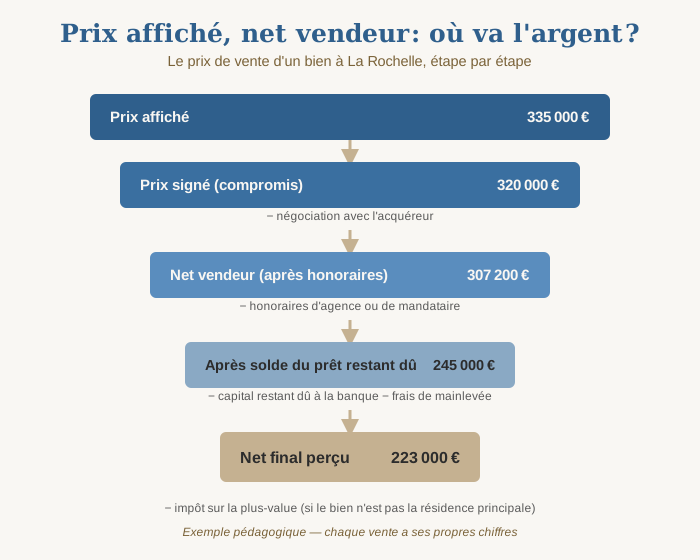
Le prix affiché n'est que le point de départ
Un vendeur qui suit le prix affiché sur l'annonce jusqu'au virement reçu après la vente traverse en réalité cinq étapes bien distinctes, chacune avec sa propre logique:
- Le prix affiché, celui de l'annonce, qui sert de base à la négociation.
- Le prix signé au compromis, après négociation avec l'acquéreur — c'est le montant qu'il paiera réellement.
- Le net vendeur, une fois déduits les honoraires d'agence ou de mandataire, quand le mandat prévoit qu'ils sont à votre charge.
- Le solde après remboursement du prêt, si un crédit immobilier court encore sur le bien: le notaire rembourse la banque directement sur le prix de vente, avant de vous verser le reste.
- Le montant net d'impôt, une fois retranché l'impôt sur la plus-value, si le bien vendu n'est pas votre résidence principale.
Reprenons chaque étape, puis assemblons-les dans un exemple chiffré complet.
Du prix affiché au prix signé: la négociation
Le prix affiché sert de point d'ancrage, mais le prix réellement signé au compromis de vente dépend de la négociation avec l'acquéreur — état du marché local, délai de vente souhaité, résultat des diagnostics, marge de négociation initialement intégrée au prix affiché. Notre article sur les pièges à éviter lors d'une visite et celui sur pourquoi un bien ne se vend pas détaillent ce qui, concrètement, fait bouger ce curseur.
Du prix signé au net vendeur: les honoraires d'agence ou de mandataire
Quand un mandat de vente prévoit des honoraires à la charge du vendeur, ceux-ci se déduisent du prix signé pour obtenir le net vendeur. Le taux varie selon la formule choisie: environ 4% à 8% en agence traditionnelle, une fourchette comparable mais souvent ajustée au service chez un mandataire indépendant. Notre comparatif vendre seul, en agence ou avec un mandataire indépendant détaille ces taux et leurs équivalents en vendant seul (où l'économie d'honoraires se traduit souvent par un prix négocié à la baisse, pour des raisons différentes).
Qui paie vraiment les frais de notaire?
C'est le point le plus souvent mal compris. En France, les frais de notaire liés à l'achat (droits de mutation, émoluments du notaire, débours) sont intégralement à la charge de l'acheteur, jamais du vendeur — voir notre article détaillé sur le calcul des frais de notaire, ancien et neuf. Ils n'entrent donc pas dans le calcul de ce qu'il vous reste en tant que vendeur.
Le vendeur peut en revanche supporter un frais notarié bien plus modeste, distinct des frais d'acquisition: les frais de mainlevée d'hypothèque, si un crédit immobilier garanti par une hypothèque conventionnelle court encore sur le bien au moment de la vente.
Quand elle s'applique, la mainlevée coûte environ 0,32% du capital restant dû au moment de la vente (émoluments du notaire et taxes calculés sur le montant du prêt majoré de 20%), une somme répartie entre l'État, le notaire et les débours. Sur un capital restant dû de 60 000€, cela représente de l'ordre de 190 à 200€ — un montant sans commune mesure avec les frais de notaire payés par l'acheteur.
Solder le prêt: le capital restant dû
Si un crédit immobilier n'est pas totalement remboursé au moment de la vente, le notaire réclame à la banque un décompte de solde et rembourse directement le capital restant dû sur le prix de vente, avant de verser le reste au vendeur — vous ne manipulez jamais cette somme vous-même. Ce mécanisme est décrit dans notre article sur le déroulé entre le compromis et l'acte authentique: c'est l'une des vérifications que fait le notaire pendant le délai qui sépare les deux signatures.
Seul votre tableau d'amortissement, ou un décompte demandé à votre banque, donne le montant exact restant dû à une date précise: il ne se devine pas et ne figure jamais sur le compromis de vente lui-même.
L'impôt sur la plus-value, si le bien n'est pas votre résidence principale
Dernière déduction possible, et souvent la plus significative: si le bien vendu n'est pas votre résidence principale (résidence secondaire, bien locatif, terrain), la plus-value réalisée peut être taxée jusqu'à 36,2% avant abattement pour durée de détention, avec une exonération totale au bout de 22 ans (impôt sur le revenu) et 30 ans (prélèvements sociaux). Notre article plus-value immobilière: calcul et exonération détaille ce mécanisme et ses cas d'exonération. Pour la résidence principale, en revanche, cette ligne est tout simplement absente: l'exonération est totale, sans condition de durée.
L'exemple chiffré complet, du prix affiché au virement final
Reprenons l'exemple déjà utilisé dans notre article sur la plus-value: une résidence secondaire achetée 220 000€ en 2011, avec un prêt de 200 000€ garanti par une hypothèque conventionnelle, mise en vente 15 ans plus tard, en 2026, via un mandataire indépendant (honoraires 4%, à la charge du vendeur).
| Étape | Montant |
|---|---|
| Prix affiché | 335 000 € |
| Négociation avec l'acquéreur | − 15 000 € |
| Prix signé au compromis | 320 000 € |
| Honoraires du mandataire (4%) | − 12 800 € |
| Net vendeur | 307 200 € |
| Capital restant dû à la banque | − 62 000 € |
| Frais de mainlevée d'hypothèque (0,32% du capital restant dû) | − 200 € |
| Impôt sur la plus-value (15 ans de détention, calcul détaillé dans notre article dédié) | − 21 962 € |
| Net perçu par le vendeur | ≈ 223 000 € |
Exemple pédagogique à montants fictifs. Les frais de notaire liés à l'achat (à la charge de l'acquéreur) n'apparaissent pas dans ce tableau: ils ne concernent pas le vendeur. Le calcul de l'impôt sur la plus-value reprend l'exemple détaillé de notre article dédié (résidence secondaire, 15 ans de détention, abattements appliqués). Un vendeur en résidence principale, ou dont le prêt est garanti par une caution plutôt qu'une hypothèque, verrait ce tableau nettement raccourci — voir les deux cartes ci-dessous.
Résidence principale, prêt en caution
Le tableau s'arrête au net vendeur, moins le capital restant dû: ni frais de mainlevée, ni impôt sur la plus-value. C'est la situation la plus simple et la plus fréquente.
Résidence secondaire, prêt en hypothèque
Les cinq étapes s'appliquent en totalité, comme dans l'exemple ci-dessus: mainlevée à prévoir, et impôt sur la plus-value à faire vérifier tôt par le notaire.
Foire aux questions
Qu'est-ce que le net vendeur, et en quoi diffère-t-il du prix de vente?
Le net vendeur est la somme qui reste au vendeur une fois déduits les honoraires d'agence ou de mandataire, lorsque le mandat prévoit des honoraires à sa charge. Le prix de vente signé au compromis, lui, inclut ces honoraires: c'est le montant total payé par l'acquéreur, pas ce que le vendeur perçoit réellement. D'autres déductions interviennent ensuite au moment de l'acte: solde du prêt restant dû et, le cas échéant, impôt sur la plus-value.
Qui paie les frais de notaire lors d'une vente immobilière?
Les frais de notaire liés à l'acquisition (droits de mutation, émoluments) sont à la charge de l'acheteur, pas du vendeur: ils ne réduisent donc pas le net vendeur. Le vendeur peut en revanche supporter un frais notarié distinct s'il reste un prêt garanti par une hypothèque conventionnelle à purger: les frais de mainlevée, environ 0,32% du capital restant dû à rembourser.
Comment savoir combien il reste à rembourser sur mon prêt avant de vendre?
Seul votre tableau d'amortissement ou un décompte de solde demandé à votre banque donne le capital restant dû exact à la date de la vente. Le notaire réclame ce décompte avant l'acte et rembourse directement la banque sur le prix de vente, avant de verser le solde au vendeur: ce montant n'est jamais visible sur le compromis lui-même.
Dois-je payer des frais si mon prêt était garanti par une caution plutôt qu'une hypothèque?
Non. Avec une caution bancaire (Crédit Logement ou équivalent), la levée de la garantie ne nécessite aucun acte notarié et n'entraîne aucun frais lors de la revente ou du remboursement anticipé. Ce sont uniquement les prêts garantis par une hypothèque conventionnelle qui donnent lieu à des frais de mainlevée, environ 0,32% du capital restant dû.
L'impôt sur la plus-value s'applique-t-il à toutes les ventes?
Non. La vente de la résidence principale est totalement exonérée de plus-value, sans condition de durée de détention. L'impôt ne concerne que les résidences secondaires, biens locatifs et terrains, avec un taux global de 36,2% avant abattement pour durée de détention, jusqu'à une exonération totale au bout de 22 ans (impôt sur le revenu) et 30 ans (prélèvements sociaux).
Vous vendez à La Rochelle et voulez voir vos propres chiffres?
Je vous aide à estimer votre net vendeur réel — prix de marché, honoraires, prêt restant dû — avant même de mettre votre bien en ligne.
Sources et données: répartition des frais de notaire entre acheteur et vendeur (notaires.fr); coût et calcul des frais de mainlevée d'hypothèque, environ 0,32% du capital restant dû majoré de 20% (office notarial Quentin Fourez, notaires.fr); absence de frais de mainlevée pour une garantie par caution bancaire (notaires de Picardie); procédure de mainlevée à l'amiable ou judiciaire (service-public.fr, articles 2435 à 2442 du Code civil); taux et abattements de la plus-value immobilière, voir notre article dédié pour le détail des sources. Ce contenu est informatif et ne constitue pas un conseil personnalisé; il ne remplace pas l'avis du notaire en charge de votre vente, de votre banque, ou d'un expert-comptable sur votre situation réelle.
